
Іспанська платіжна система Bizum, яка починалася як сервіс для переказу грошей між фізичними особами, тепер працює на касах магазинів. Про це у колонці для PSM розповів Олександр Карпов, директор Асоціації ЄМА. За його словами, масштаб інфраструктури Bizum ще не означає перемоги над готівкою, але система вже стала помітним гравцем у роздрібних платежах Іспанії.
Bizum запустили у 2016 році іспанські банки як спільний проєкт. Спочатку сервіс дозволяв лише переказувати гроші за номером телефону — без IBAN, без картки, без комісій для користувачів. Це швидко зробило його звичним інструментом для побутових розрахунків: поділити рахунок у ресторані, повернути борг, скинутися на подарунок. Але з часом банки почали інтегрувати Bizum у торгові точки, і це змінило модель.
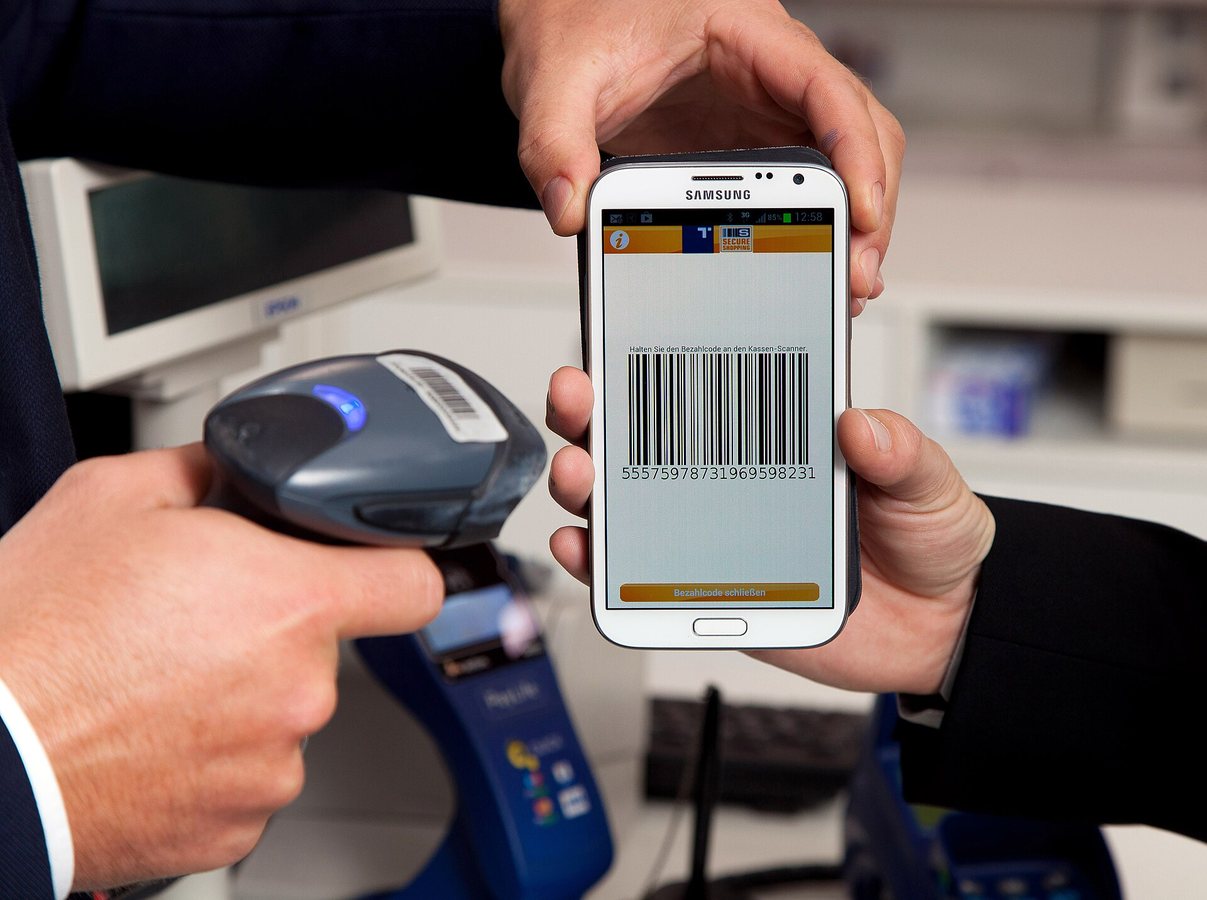
Для бізнесу Bizum — це не просто ще одна кнопка на касі. Продавець має бути підключений до системи через банк-еквайр, а клієнт — мати застосунок свого банку з підтримкою Bizum. Оплата відбувається за номером телефону: покупець вводить його на касі або сканує QR-код, підтверджує платіж у застосунку, і гроші надходять продавцю. Для покупця це безкоштовно, для бізнесу — ні.
Скільки платить бізнес? За даними колонки, тарифи залежать від банку та обсягів. У середньому комісія за приймання платежів через Bizum для торговців становить близько 0,5–1% від суми транзакції. Це дешевше за карткові еквайрингові ставки, які в Іспанії можуть сягати 1,5–2% для малого бізнесу. Але є нюанс: Bizum не замінює картки повністю, а працює як доповнення. Для мікроплатежів, як-от чашка кави, комісія може бути економічно невигідною, тоді як для середніх чеків — цілком.
Інфраструктура Bizum в Іспанії справді масштабна. Система об'єднує понад 30 банків, нею користуються десятки мільйонів людей. За даними самої платформи, кількість транзакцій щороку зростає. Але Карпов наголошує: це не означає, що готівка зникає. У невеликих магазинах, на ринках, у сільській місцевості люди й далі платять готівкою. Bizum радше закриває нішу між карткою та готівкою — для тих, хто не хоче носити з собою картку, але й не має готівки.
Для українського ринку цей кейс цікавий з кількох причин. По-перше, в Україні вже є схожі рішення — наприклад, оплата за номером телефону через застосунки банків, а також QR-платежі. По-друге, українські банки активно розвивають власні еквайрингові сервіси, і модель Bizum показує, як можна знизити комісії для бізнесу за рахунок об'єднання банків в одну систему. По-третє, досвід Іспанії демонструє, що навіть зручний сервіс не витісняє готівку миттєво — потрібні роки, щоб змінити звички.
Що взяти в роботу українській команді? Якщо ви запускаєте оплату в застосунку або на касі, варто прорахувати комісії та середній чек. Bizum виграє на середніх сумах, але програє на дрібних. Також важливо, щоб платіж був миттєвим і не вимагав вводити реквізити картки — саме це зробило систему популярною. І головне: не варто очікувати, що одна платіжна кнопка змінить поведінку покупців. У Іспанії на це пішло майже десять років.
6