
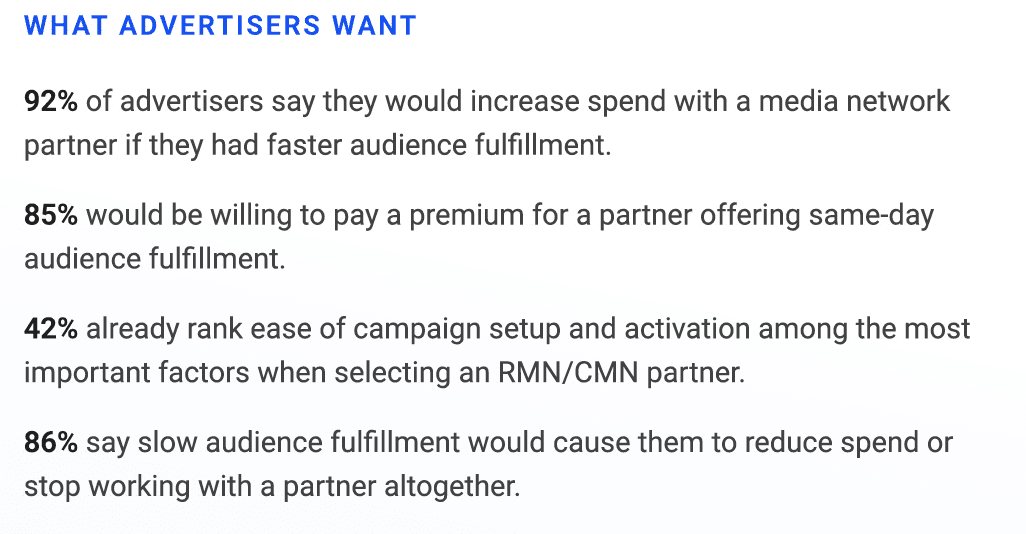
Інвестиції в retail та commerce media продовжують зростати, але рекламодавці дедалі частіше втрачають терпіння через операційні бар'єри. Згідно з дослідженням «The 2026 Commerce Media Investment Index» від GrowthLoop і Ascend2, 85% рекламодавців планують збільшити витрати на ці мережі протягом наступного року. Водночас 86% заявляють, що повільне виконання запитів на аудиторію змусить їх скоротити витрати або взагалі відмовитися від партнера. Бюджетний потенціал реальний, але тертя між рекламодавцями та мережами залишається значним.
Швидкість стає критерієм купівлі. Половина рекламодавців чекає на кастомний сегмент аудиторії чотири дні або довше, а 15% — щонайменше тиждень. Лише 11% отримують сегмент того ж дня. Ця затримка особливо критична, коли команди запускають кампанії одночасно в кількох мережах. 90% респондентів працюють із двома або більше партнерами retail чи commerce media, а 10% — із сімома й більше. Мережа може мати чудовий інвентар, але втратити бюджет, якщо кампанія запускається надто довго. 92% опитаних збільшили б витрати з партнером, який швидше доставляє аудиторії, а 85% готові платити премію за виконання того ж дня. Ще 94% кажуть, що інструменти самообслуговування для побудови аудиторій змусили б їх витрачати більше. Таким чином, операції з аудиторіями стають безпосередньою частиною бюджетної розмови.
Глибина аудиторії тепер важить майже стільки ж, скільки ціна. Ціноутворення та комісії назвали головним фактором вибору партнера 47% респондентів. Таргетинг, охоплення та глибина сегментації — 46%. Простота налаштування й активації кампанії — 42%. Водночас 95% заявили, що доступ до більшої кількості сегментів змусив би їх збільшити витрати. Рекламодавці з доступом до 100 і більше активних сегментів більш ніж у п'ять разів частіше планують зростання витрат на 25% і більше, ніж ті, хто має менше 25 сегментів (32% проти 6%). Серед характеристик аудиторії на першому місці — охоплення та масштаб (47%), далі — точність (46%). Також цінують можливість прогнозувати розмір аудиторії, поєднувати дані мережі з власними first-party даними та активувати ту саму аудиторію на on-site і off-site каналах.
Рекламодавці хочуть заводити більше власних клієнтських даних у кампанії медіамереж. Майже третина вважає інтеграцію first-party даних одним із найважливіших критеріїв вибору партнера, а 30% відносять її до ключових можливостей аудиторії. Коли доступне придушення клієнтських списків (customer-list suppression), три чверті тих, хто має до нього доступ, використовують його. Серед рекламодавців, які виділяють щонайменше 30% цифрових бюджетів на retail чи commerce media, 78% використовують придушення клієнтів, порівняно з 58% серед тих, хто інвестує менше.
Вимірювання залишається слабким місцем commerce media, але проблема вже не в порівнянні різних мереж. Майже половина рекламодавців чекає на дані про результативність кампанії понад тиждень, і лише 8% отримують їх того ж дня. Лише 32% кажуть, що можуть послідовно використовувати результати кампанії для покращення майбутнього таргетингу. Якщо результати надходять після того, як наступна кампанія вже запланована, цикл зворотного зв'язку розривається. Прогалини у вимірюванні вже впливають на бюджети: 32% заявили, що складність доведення ROI змусила їх скоротити, призупинити або переглянути інвестиції, а 30% назвали причиною прогалини у вимірюванні та атрибуції. Керівники частіше, ніж не керівники, посилаються на проблеми з вимірюванням як причину відмови — 42% проти 24%. Впевненість в інкрементальності також обмежена: лише 40% дуже впевнені у вимірюванні інкрементальності, яке надають мережі. Втім, ті, хто має високу впевненість, повідомляють про вищі інвестиції та сильніший сприйманий ROI.
Попри ці проблеми, охоплення retail та commerce media робить їх неможливими для ігнорування. 73% рекламодавців виділяють щонайменше 15% своїх цифрових бюджетів на ці мережі, а 85% планують витрачати більше. Складніша частина — виконання. Скільки часу потрібно, щоб побудувати й запустити аудиторію? Скільки часу мине, перш ніж результати повернуться у формі, придатній для використання командою? Ці питання звучать операційно, бо вони такими і є. Вони також є бюджетними питаннями.
Для українських команд, які працюють із retail media — від маркетплейсів до ритейлерів із власними медіамережами, — це означає, що інвестиції в швидкість доставки аудиторій, self-service інструменти та прозору аналітику можуть стати не менш важливими, ніж розширення інвентарю. Рекламодавці готові платити премію за оперативність і глибину сегментації, але вони також готові піти, якщо результати надходять надто пізно для наступного циклу планування.
4