
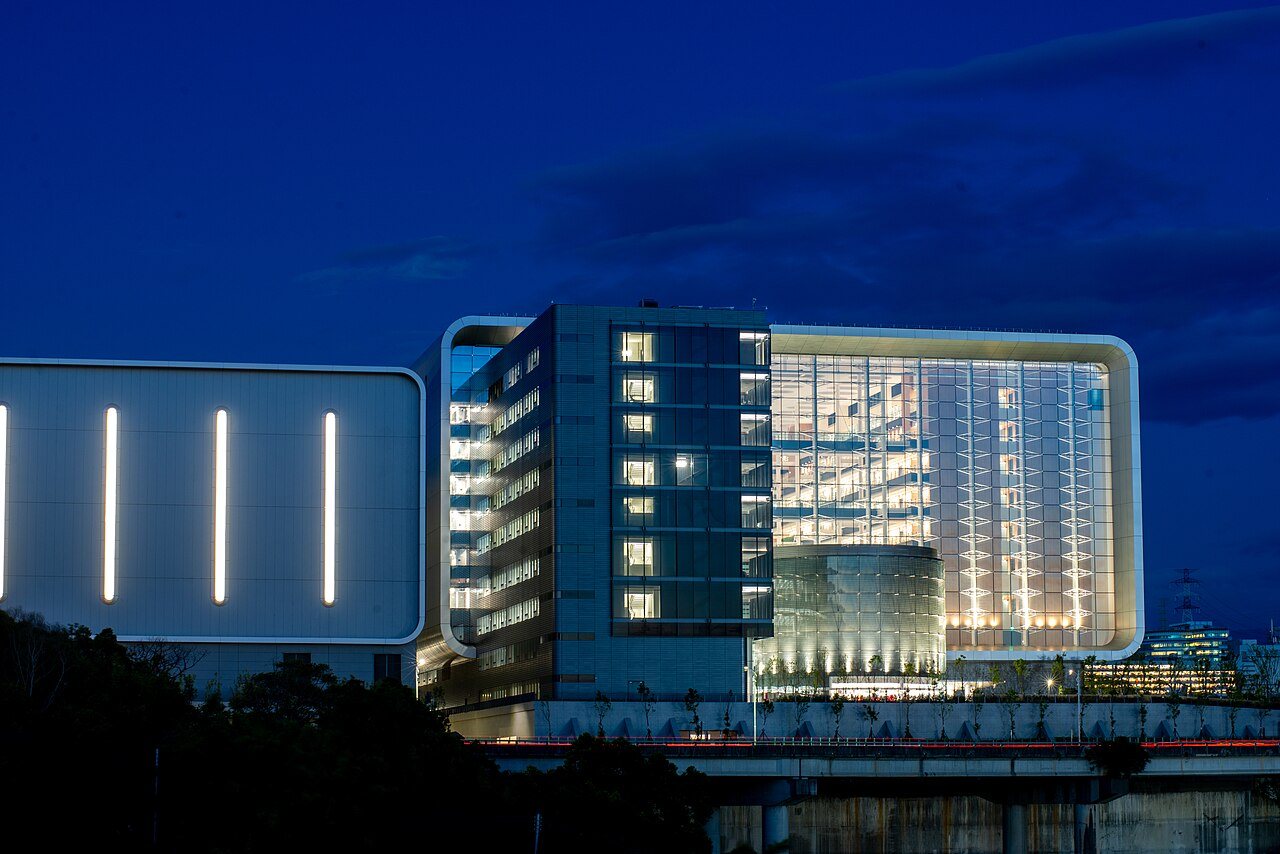
Тайванська TSMC, найбільший у світі контрактний виробник чипів, зафіксувала рекордний чистий прибуток за третій квартал — NT$763,1 млрд, або $23,59 млрд. Це на 69% більше, ніж за аналогічний період роком раніше, і вище за консенсус-прогноз LSEG SmartEstimate на рівні NT$746,3 млрд. Це вже шостий поспіль квартал із рекордним прибутком для компанії.
Виручка за квартал зросла на 51% до NT$1,49 трлн. У доларовому еквіваленті вона становила $46,72 млрд, що на 41,2% більше, ніж роком раніше. Операційна маржа сягнула 58,7% — показник, який для більшості виробників заліза виглядає недосяжним, але для TSMC став уже звичним рівнем.
Основне джерело зростання — високопродуктивні обчислення (HPC), на які припало 68% виручки. Це той сегмент, що обслуговує прискорювачі для штучного інтелекту, серверні процесори та дата-центри. Саме попит на ШІ-інфраструктуру тримає завантаження передових техпроцесів TSMC на максимумі.
Попри рекордні цифри, компанія дала обережний прогноз на 2027 рік. Це сигнал для ринку: навіть найбільший бенефіціар ШІ-буму не береться гарантувати, що попит зростатиме так само стрімко й надалі. Для українських продуктових і агенційних команд це радше фон, ніж пряма новина, але фон важливий: від завантаження фабрик TSMC залежать ціни й доступність чипів, а отже — і собівартість заліза, на якому працюють ШІ-сервіси.
Для українського ринку тут є практичний висновок. По-перше, обережність TSMC щодо 2027 року варто враховувати в плануванні бюджетів на інфраструктуру для ШІ-продуктів: якщо темпи зростання попиту сповільняться, ціни на обчислення можуть стабілізуватися, але не обов'язково впадуть. По-друге, рекордна маржа TSMC показує, де в ланцюжку створення вартості зосереджений прибуток — і це не рівень застосунків чи агенцій, а рівень виробництва. Українським командам, які будують продукти на ШІ, варто тверезо оцінювати свою маржинальність на тлі таких цифр.
TSMC залишається ключовим постачальником для Nvidia, Apple, AMD та інших гравців, і її квартальні результати традиційно сприймають як барометр усього ринку напівпровідників. Шостий рекорд поспіль підтверджує, що інвестиції в ШІ-інфраструктуру ще не вичерпалися. Водночас обережність щодо 2027 року — перша ознака того, що компанія готує ринок до можливого уповільнення, а не до нескінченного зростання.
8